
Republic Services上调全年业绩指引,大宗商品行情回暖成主要推手
Republic Services第二季度业绩稳健,定价跑赢成本通胀,聚合物中心产能超预期并受益于大宗商品价格上涨。公司上调全年指引,预计营收172-173亿美元,调整后EBITDA 55.25-55.5亿美元。CEO Jon Vander Ark在财报电话会议中谈及AI、PFAS监管、工业复苏等话题。
核心财务数据一览
Republic Services于2026年7月发布第二季度业绩报告,多项关键指标实现同比增长。公司营收达到44亿美元,较去年同期增长4.6%;净利润为5.66亿美元,同比增长2.9%,净利润率为12.8%;调整后EBITDA为14亿美元,同比增长4.6%。
业绩概览:定价驱动,多元业务贡献增长
公司表示,本季度业绩稳健,主要得益于定价涨幅持续高于成本通胀。除核心固废业务外,多项新举措亦为营收增长提供支撑,其中包括两座运营中的聚合物中心。这些设施的处理能力超出初始预期,并受益于大宗商品价格上行。
“我们的第二季度业绩反映了业务模式的实力与韧性,我们将继续执行战略,为客户创造差异化价值。”——Jon Vander Ark,总裁兼首席执行官,在公司财报发布时表示。
人工智能与自动化:谨慎推进,强调回报
Republic持续探索AI在业务各环节的应用。Vander Ark在周四的财报电话会议上表示,“自动化和AI将影响我们所做的一切。”他重申,采用AI驱动的定价决策、路线优化及呼叫中心预计将为底层业务带来1亿美元的收益。
然而,当被问及近期垃圾填埋场设备自动化方面的进展时,他态度更为谨慎,指出自动化不太可能改善劳动力成本。“自动化,就像我们做的其他事情一样,必须要有回报。”他说。
PFAS业务:进展超预期,呼吁合理监管
Vander Ark表示,公司在2026年实现1亿美元PFAS相关业务的目标上已领先于预期,该业务收入大部分归属于环境解决方案部门。他还提到,公司正利用其非危险Subtitle D填埋场处理某些受污染废物。
针对纽约州提议对填埋场渗滤液中的PFAS进行监管一事,Vander Ark回应称:“我不反对监管,但监管必须合理。”他补充道:“我们认为惩罚填埋场是错误的解决方案。我们实际上是系统中处理PFAS污染物的正确环节。”
回收与大宗商品:价格回升,上调预期
第二季度大宗商品价格为每吨136美元,较2025年第二季度的每吨149美元略有下降。然而,回收加工及商品销售收入同比增加800万美元至1.22亿美元,主要得益于处理量增加抵消了价格下跌的影响。近期价格已呈上升趋势,公司目前预计2026年剩余时间平均价格为每吨140美元,这为上调全年指引提供了重要支撑。
位于宾夕法尼亚州阿伦敦的第三座聚合物中心仍在建设中,公司预计该设施将于明年初投入运营。
环境解决方案:利润率改善,长期增长可期
管理层报告称,环境服务部门的利润率正在改善,且管道中的长期增长迹象明显。此前,由于业务疲软,公司去年不得不调整定价与处理量之间的权衡策略。该部门第二季度营收为4.73亿美元,同比下降约1%。
住宅处理量:持续下滑,但环比改善
收集处理量中,住宅处理量同比下降4.3%,但环比及与2025年第二季度相比均有所改善。Vander Ark表示,公司将继续优先考虑定价而非处理量以最大化回报,这导致公司退出部分住宅合同。
工业复苏迹象初现
Vander Ark还指出,工业及建筑活动的低迷开始出现一定程度的好转,他表示:“我们正走出回收和废物领域近四年的负增长期。”在填埋场方面,城市固体废物处理量同比增长1.1%,特殊废物处理量同比下降0.3%。建筑及拆除废物处理量同比下降37.4%,管理层将其归因于去年野火相关碎片带来的高基数。
车队电动化:表现超预期
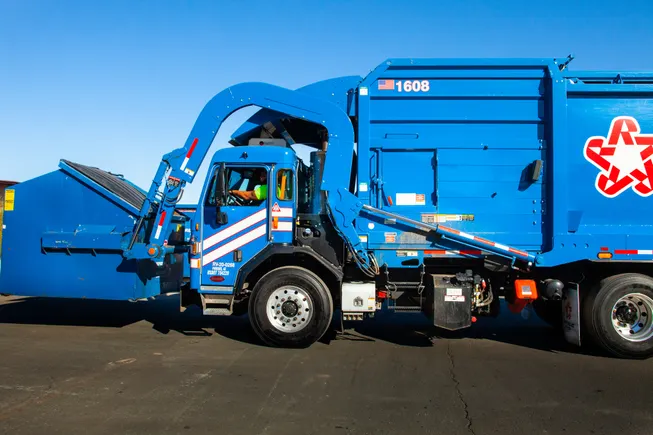
截至第二季度末,公司运营中的电动收集车数量为250辆,预计到年底将达到300辆。公司与McNeilus保持长期合作关系,共同推广Volterra ZSL电动收集卡车。Vander Ark表示,这些车辆在电池性能和正常运行时间方面超出预期。他还提到,尽管电池重量较大,但车辆牺牲的有效载荷相对较小,因为它们是从零开始设计为纯电动车型。
全年指引上调
基于大宗商品预期改善及并购贡献,公司上调了全年指引。并购贡献预计将达到12亿美元。营收预计在172亿至173亿美元之间,调整后EBITDA预计在55.25亿至55.5亿美元之间。