
生物炭产业加速扩张,废弃物或成未来关键原料
美国生物炭协会(ABI)最新报告显示,美国生物炭产业年产量从2023年的86,893公吨增至2025年的151,329公吨,行业经济价值同期增长两倍。尽管木质生物质仍是主要原料,但污水污泥、城市固废等废弃物原料正吸引投资并可能在未来十年超越传统原料。碳信用市场与处理费用的双重收入模式,正推动废弃物制生物炭成为最具韧性的商业路径。
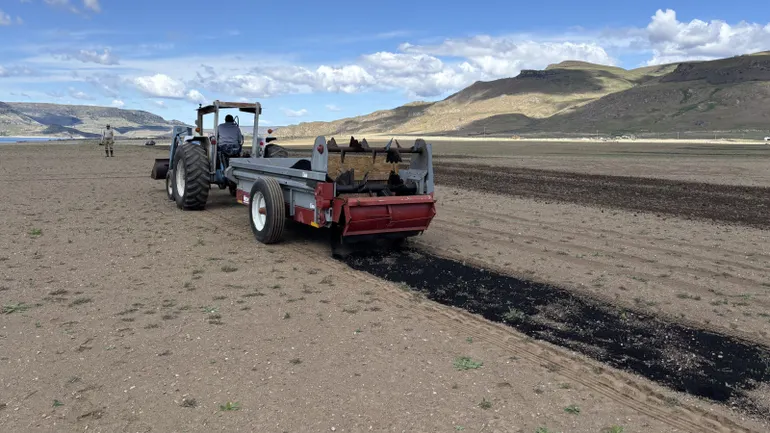
美国生物炭协会(American Biochar Institute,简称ABI)上周发布的一份报告显示,得益于更廉价的原料、持续增长的需求以及不断扩大的碳信用市场,美国生物炭产业在过去几年经历了显著增长。
报告数据显示,美国生物炭年产量已从2023年的86,893公吨攀升至2025年的151,329公吨。同期,随着设备制造商开始扩大生产规模、生产工艺日趋成熟,该行业的整体经济价值增长了两倍。
ABI是一家成立于2009年的非营利组织,旨在支持美国生物炭产业的发展。该机构在2025年对超过400名行业参与者进行了调查。报告指出,过去几年生物炭的增长主要由木质生物质原料驱动,其中包括林业产生的锯末、树皮和木片等残余物。
然而,随着产业日趋成熟,有迹象表明其他类型的原料正在兴起。例如,将污水污泥加工成生物炭的初创公司Orbital Biocarbon已开始吸引投资。此外,Amp Robotics正在开发一套系统,用于从城市固体废物中分拣出有机成分,并将其进一步加工为生物炭。
Amp公司计划通过两条途径获取收入:一是与弗吉尼亚州东南公共事业管理局(Southeastern Public Service Authority of Virginia)达成的处理协议,二是通过生产生物炭所产生的碳信用额。ABI执行董事迈尔斯·格雷(Myles Gray)表示,处理费用与碳信用收入相结合,为废弃物制生物炭的蓬勃发展提供了有力支撑。
“我认为废弃物处理行业目前可能拥有生物炭领域最具说服力的商业模式,”格雷表示,“它现在才刚刚进入这个赛道。”
生物炭通常是通过热解工艺制成的,该工艺将木废料、生物固体等有机材料置于无氧环境中进行高温处理,过程中会产生气体和固态生物炭。

生物炭本身是一种活性炭形态,能够帮助土壤保留养分,并过滤重金属及全氟和多氟烷基物质(PFAS)等特定污染物。此外,由于生物炭分解速度缓慢,其作为一种长期碳封存形式的关注度正日益提升。
碳信用市场已开始广泛认可生物炭作为一种碳移除手段,且不区分原料类型。据ABI报告,目前美国约94%的生物炭企业通过碳信用获得收入。
报告发现,美国42%的生物炭产量来自碳信用收入占总收入11%至20%的企业,而25%的产量则来自碳信用收入占总收入71%至80%的企业。这表明业内存在两种截然不同的经营策略:部分生产商高度依赖碳信用,而另一些则将其作为处理费用和生物炭销售等主营业务收入的补充。
生物炭产业由各类公司混合构成。目前最常见的几种原料均为木质生物质形态,包括来自森林管理、生态修复项目以及自然灾害后留下的剩余物。
与此同时,ABI调查中约13%的受访者表示使用建筑垃圾作为原料,9%使用食物垃圾,5%使用生物固体。但格雷认为,未来十年内,这些材料在生物炭产业中的使用增速将超过其他原料来源,甚至可能在总产能上超越木质生物质。
格雷预计,非生物质原料将随时间推移变得更加普遍。他指出,碳信用市场可能变化无常,且其他国家的生物炭项目成本低于美国同行,这压低了国际市场上生物炭相关碳信用的价格。
格雷还提到,结构性原因也可能导致以生物质为原料的生产商未来被废弃物原料生产商超越。首先,前者往往需要向林业部门支付原料费用。其次,它们更容易受到大宗商品市场波动的影响——格雷指出,由于造纸行业需求下降导致林产品残余物价格走低,生物炭产量才得以增加。但如果这些市场动态发生转变,可能会对生物炭生产商造成不利影响。
公共官员和私营企业都在越来越多地寻求有机材料处置的替代方案,并可能愿意支付必要的处理费用,以使生物炭生产在经济上可行。
“目前在美国取得成功且增长最快的公司,都是那些负责处理有机废弃物的企业,”格雷表示,“如果能将这一环节纳入,商业模式就会变得简单一些。”
就目前而言,这意味着许多生物炭生产商所能提供的最大经济价值,在于其处理有机材料的能力,而非其最终产品本身。格雷表示,ABI正致力于开发终端市场,以说服人们相信生物炭生产商正在创造有价值的东西。
ABI预测,2025年至2027年间,生物炭产量将实现133%的复合年增长率,这意味着明年全国生物炭产量将超过80万公吨。该组织承认,这一预测基于对计划中设施扩建的乐观假设。
不过,格雷表示,即便到2027年实际增长仅为预测的一半(他认为这更有可能),也将带来数十万吨的额外生物炭产量。这代表着显著的增长,也是生物炭产业长期以来所期盼的局面。