
WasteExpo 2024:电池电动、氢能与CNG卡车,行业参与者称“全都要”
WasteExpo 2024 展会显示,受多重法规影响,重型卡车替代燃料选择日趋复杂。压缩天然气仍是主流替代方案,但电池电动车辆地位显著上升,氢燃料电池卡车亦首次亮相。行业巨头如共和服务公司(Republic Services)重金押注电动,而WM公司则因续航与重量顾虑持谨慎态度。
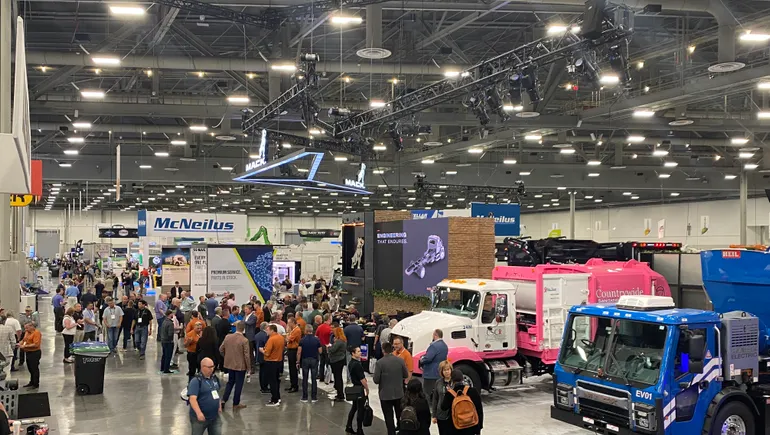
为重卡选择替代燃料方案已变得相当复杂,部分原因在于各类法规相互重叠、交错施行。2024年WasteExpo展会传递出的信号是:行业未来将面临更多选择,同时部分头部企业在投资规划上也出现了明显分化。
压缩天然气(CNG)仍是业内最主流的柴油替代方案,但电池电动车辆(BEV)在本次展会上同样占据显著位置。展会还见证了氢燃料电池卡车的首次亮相。这些较新的技术方案目前仍被视为处于早期发展阶段。
会议期间,投资者峰会及其他分论坛的讨论围绕续航里程、成本以及充电或加注基础设施的可用性等共同主题展开。此类讨论在WasteExpo上并不新鲜,去年的活动就已涌现大量关于加州零排放车辆生产与使用要求的观点。这些要求最终将迫使废弃物企业在2042年前使用零排放车辆,且多个其他州也在以不同时间表推进类似要求。
本届展会召开之际,美国环保署(EPA)刚刚敲定了自己的规则,要求重型车队制造商自2027年起降低新车型的排放,并持续改进至2032年。这些规则的执行时间可能受到多起诉讼的影响,但原始设备制造商(OEM)和废弃物企业均表示,无论如何他们都会继续推进。
例如,沃尔沃旗下的麦克卡车(Mack Trucks)设定了到2030年销售35%零排放车辆的目标。麦克卡车北美公司总裁乔纳森·兰德尔(Jonathan Randall)表示,公司新款及即将推出的柴油发动机“极其清洁”,但未来似乎属于电动车。已有超过50家授权的麦克经销商获得电动车维修认证,且数量还在增加。彼得比尔特(Peterbilt)也因监管要求而呈现出类似趋势。
“这不仅仅是加州的事。2025年会有另外五个州跟进,2026年会有更多州加入,到2027年电动车将成为全美50个州的现实,”彼得比尔特总经理兼帕卡(PACCAR)副总裁杰森·斯库格(Jason Skoog)表示。“所以我们的每一位经销商都看到了这一点……他们不会错过这个机会。”
针对每个市场找到合适的应用方案可能颇为复杂,因此许多发言者都表示,这不会是一种“一刀切”的做法。Recology公司已报告其在降低自身车队排放方面取得显著进展,该公司建议其他同行保持开放心态,并耐心等待技术演进。

“真正的目标是能够匹配任何可用的替代燃料类型……并使其表现得像任何一辆柴油卡车一样,”Recology设备采购与维护总监吉姆·门多萨(Jim Mendoza)表示。“我们希望柴油车辆能表现出与电动、CNG或氢能车辆相同的性能,但这里总会有一些取舍。”
扩大电池电动车规模
电池电动车辆正获得广泛普及,本周在ACT Expo上分享的2024年《可持续车队状况报告》也印证了这一点。该报告指出,2022年至2023年间,电动巴士、卡车和货车的订单量翻了一番。但用于重型垃圾收运领域的电动车辆仍处于早期应用阶段。
Autocar总裁詹姆斯·约翰逊(James Johnson)表示,完善CNG技术花费了很长时间,他认为电动车在垃圾收运应用上尚未成熟。他的公司大约20年前曾制造过一款液压混合动力车,但该车成本高昂且功能有限,他觉得目前市面上的电动版本更多仍是“作秀”之用。
“我们倾向于称它们为‘游行卡车’……因为它们实际所做的就是到处游行展示,”他提到基础设施和维护方面的疑问时如此说道。
麦克卡车则持不同观点,指出目前有多家客户正在全美各地运营电动车。
“我们已经超越了‘我买这个是为了公关宣传’的阶段,”兰德尔说。“车队现在认识到这一趋势不可避免,他们需要弄清楚如何将其融入自身运营。”
除了成本之外,本次活动中反复出现的最大主题之一是电动车与柴油或CNG车辆在续航里程上的比较。
“续航焦虑是最大的挑战之一……我用‘焦虑’这个词,因为它确实如此,”Battle Motors首席技术官凯莱·阿什(Kelleigh Ash)表示。“显然这取决于具体用途,但在大多数情况下,我们较小尺寸的电池组完全能够满足续航需求,因此挑战之一在于如何证明这一点。”
Battle公司自2021年收购Crane Carrier以来不断发展壮大,提供多种尺寸的电池组,并拥有专利外壳系统。阿什表示,该系统有助于应对独特的重量分布挑战。该公司也生产CNG和柴油车辆,但认为电动车领域存在巨大增长机遇。
阿什表示,部分客户会调整运营时间表以适应充电时长,有些情况下会改为8至10小时的错峰班次,以便留出约4小时的充电窗口。随着电池技术“快速”演变,预计未来几年将有功率更大的版本陆续面市,这一格局也将持续变化。
兰德尔表示,对许多客户而言,目标是在单次充电后10小时内完成一整条线路的作业,对某些客户这可能意味着125英里路程和1200次收运点,但总体而言“我们尚未达到这一水平”。他说确实存在个别案例已经实现,但这完全取决于具体应用场景。例如,路线更密集、里程更短的城市市场可能更适合作为起点。
“当你考虑电池电动时,不能仅仅从购买一辆卡车或一项资产的角度来看待。你必须从整个生态系统及其配套环节来审视它,”他说。“你必须了解路线,并判断哪些路线最合理。”
WM公司首席执行官吉姆·菲什(Jim Fish)将续航里程和重量列为其公司除小规模试点外未对电动车进行重大投资的关键障碍,他也提到了125英里的门槛。
“我绝不反对电动化,但现阶段我们既没有相应基础设施,也没有适合我们的可行车辆,”他说。
另一方面,共和服务公司(Republic Services)则大力押注电动车。该公司目前有15辆电动车上路,预计到今年年底将达到50辆。
“对于目前正在运行的卡车,我们非常有信心将进行大规模采购,”首席执行官乔恩·范德阿克(Jon Vander Ark)表示。他说,作为该领域的先行者,公司在过程中犯过“错误”,但现在明白了“这不是一辆卡车,而是一个系统”,并已准备好大规模推进。本月早些时候,部分区域总裁和当地负责人参加了在凤凰城举行的一次演示活动,以了解更多车辆信息。
“仅今年一年,我们就将在电动卡车和基础设施上投资1亿美元,”首席财务官布莱恩·德尔吉亚乔(Brian DelGhiaccio)表示。“当你开始考虑增长时,可以想象其中的上行空间,因为我们能实现更低的能源成本和更低的维护成本。”
一个专门团队多年来一直在争取地方、州和联邦层面的激励措施,以帮助抵消成本。他们还针对公司所有路线,绘制了地形、天气和距离等因素将如何影响充电和性能需求的地图。
“在我们申请电力的公用事业公司中,超过90%已获得批准,在这些情况下早起的鸟儿有虫吃,”范德阿克说。
Waste Connections首席执行官罗恩·米特尔施泰特(Ron Mittelstaedt)表示,公司正在三个市场试点电动车,在诸如纽约市等行驶需求较少的地区应用效果更佳。他表示,这些卡车“尚未完全准备好大规模应用”,并引用了与续航里程和充电基础设施限制相关的类似因素。
“电动车终将成熟,但并非一蹴而就,”他说。当被问及预测行业15年后的状况时,米特尔施泰特估计,车队中“很大比例”可能会是电动、混合动力或氢能的某种组合。

对氢能寄予厚望
Recology表示,其对电动车技术的进步感到鼓舞,但也将目光投向了其他可能性。
“电池电动的性能与几年前相比已发生巨大变化,”门多萨说,并补充道“我们对氢燃料电池的发展前景感到非常兴奋。”
展会期间,New Way和Hyzon联合发布了据称是北美首款由氢燃料电池驱动的电动垃圾收运车。Recology将试用该车,Hyzon预计该车可能在2025年底实现商业化。
“我们最大的优势在于功率密度。我们拥有市面上功率密度最高的燃料电池,”Hyzon商务副总裁史蒂文·博耶(Steven Boyer)表示。
博耶表示,氢燃料电池车辆比电动车重量更轻,在寒冷天气下性能良好,加注时间与柴油相近,运行里程更长,并提供与CNG相似的用户体验。他指出,联邦政府计划在全国投资数十亿美元建设氢能加注枢纽,加拿大和加利福尼亚州的相关网络也在增长。通过Hyzon的合作伙伴Raven SR等公司,利用垃圾填埋气制氢的试点项目也在进行中,但相关基础设施仍处于起步阶段。
“目前氢能价格昂贵,”博耶说,他援引加州某些加氢站约每公斤30至34美元的价格。他预计到今年年底价格可能降至每公斤约15美元,使其与柴油更具可比性,并表示进一步降价将有助于抵消总拥有成本。
“当我们进入‘26年和‘27年时,我们预计氢价将降至个位数。当价格降至个位数时,总拥有成本(TCO)将与我们现在看到的情况持平,”他说。
博耶还表示,目前使用CNG的车队在进行某些更新(如加装氢传感器)后,使用氢能将获得类似的维护体验。他还引用了现有的道路测试案例,包括与加州Performance Food Group的合作。

CNG仍在增长
与此同时,CNG仍然是一个受欢迎的选择。《可持续车队状况报告》指出,2023年垃圾收运车辆在该类别新订单中占据领先地位,占所有8级卡车采购量的33%,且该领域预计将抵御此类选择整体受欢迎程度下降的趋势。
“天然气在垃圾收运和货物运输领域的使用可能会持续下去,这得益于其在那些难以电气化的服务中具有强大的适用性和性能,”报告称。
WM公司估计其约61%的收运车队使用CNG,并计划扩大这一比例。Waste Connections表示其目前约为25%,并可能出现小幅增长。GFL Environmental目前约为18%,计划达到50%;但与其他公司一样,该公司认为在农村市场进行转换不具备成本效益。
Hexagon Agility是一家为车辆(包括垃圾收运市场)制造CNG储罐的公司,该公司表示,这一市场已发展数十年,未来仍有增长空间。
“我们仍然看到CNG乃至整个天然气行业有一座长桥要走,”垃圾收运市场细分经理克雷格·科克曼(Craig Kerkman)表示。“我们认为它短期内不会消失。”
科克曼表示,能够预测稳定的CNG燃料成本对车队运营商来说“意义重大”,如果废弃物企业在现场拥有加注基础设施,价格有可能低于零售价。《可持续车队状况报告》称,2023年CNG零售价比柴油便宜50%。
地方政府在收运合同中越来越多地要求使用CNG车队,尽管纽约和洛杉矶等主要城市正着眼于未来的零排放车队目标,某些州最终也将提出同样要求。与此同时,科克曼表示Hexagon对CNG仍持“看涨”态度,但也在开发自己的电动车和氢能应用。
鉴于所有这些选项都在考量之中,WasteExpo上的车队设备制造商和运营商都呼应了采取多管齐下方法的重要性。
“未来将出现多种零排放技术。电池电动车恰好是今天的第一种,”斯库格说。
披露:WasteExpo由Informa主办,Informa是Waste Dive出版商Industry Dive的所有者。Informa对Waste Dive的报道没有影响力。