
国剑行动引发了一波MRF投资浪潮。五年后,技术和资金仍在持续推进。
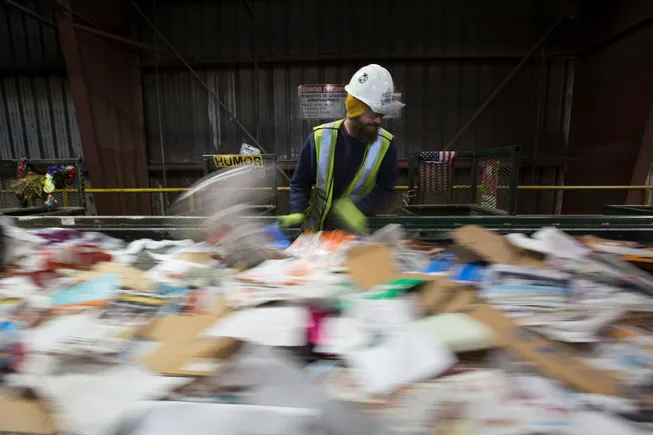
自中国的“国剑”政策撼动全球再生商品贸易以来,已过去五年。北美MRF运营商在此之后进行的大量投资预计将持续。
“国剑”政策是推动国内市场增长和刺激基础设施投资的重要力量。但专家表示,近期因素——如不断变化的回收物流、各州回收法规、品牌承诺和劳动力挑战——正推动MRF运营商努力让 路边回收材料变得更清洁,对美国买家更具价值。
“国剑”政策对我们的行业造成了巨大冲击,”明尼苏达州Dem-Con公司总裁Bill Keegan表示。该公司于2013年启动了住宅回收MRF业务。当中国的政策于2018年生效时,许多此前将大部分材料出口的MRF发现自己积压了大量找不到买家的库存,花了数年时间才纠正方向。
这促使加工商大规模转向与国内回收材料终端对接,而这些国内市场自此 以来 稳步增长。“我认为如果没有中国改变政策,这种转变不会自然发生,”他说。
虽然MRF运营商此前已在投资新设备,但“国剑”政策的到来 大大加速了这一进程,并给他们指明了清晰的方向:质量、质量、质量。
“国剑”政策,过去与现在
中国的“国家剑”政策于2018年正式生效,禁止了多种废料进口至该国,包括混合纸张和混合塑料。剩余的进口必须达到0.5%的污染标准。
2018年,中国占全球许多再生商品需求的大约一半。“国家剑”政策的一个直接影响是混合纸张的交通堵塞,这在美国市场暂时溢出。有一段时间,一些物料回收设施不得不囤积这些材料,甚至将其掩埋。
“我们开始看到混合纸张的价格跌至负数——负5美元、负10美元,”基根说。一些消费后塑料的市场也面临惨淡的价格和积压问题。
基根认为Dem-Con公司是幸运的。2018年,其业务中已有约70%在国内进行,这意味着公司可以利用现有的关系,将更多材料输送给这些合作伙伴,同时花时间寻找新的终端市场。他说,由于将材料运往沿海地区的成本,明尼苏达州的市场已经较少依赖国际市场销售。然而,新的竞争依然激烈。
“那是一段艰难的时期,但最终情况又开始稳定下来,”他说。
在早期,许多物料回收设施运营商发现自己在争夺有限的市场,这意味着他们必须利用现有设备生产尽可能干净的捆包。回收伙伴组织的社区战略主管科迪·马歇尔表示,在某些情况下,这意味着放慢分拣线的速度以减少污染。
“放慢速度会影响吞吐量,但随着时间的推移,我们开始看到更多设备上线,特别是在造纸生产线上,专门专注于质量,”他说。
2018年,Dem-Con因“国剑”政策直接花费了约200万美元。该MRF(材料回收设施)新增了两台光学分选机,以清洁其纤维生产线。
“我们知道,我们不能再接受2%的纤维污染率——我们需要将其降至0.5%,并且要在生产速度下实现这一目标,”基根说。
此后几年,该MRF持续投资改进,包括在2021年新增了一台聚丙烯光学分选机。该公司计划下个月再从AMP Robotics增加一台机器人,该公司为大小废品和回收公司提供AI驱动的分选机。
马歇尔表示,许多MRF在“国剑”政策之后进行了大规模投资,但这并非唯一的推动力。路边回收流的组成已经在发生变化,电子商务的兴起为回收流增加了更多OCC(旧瓦楞纸箱),而印刷报纸的衰落则减少了这类材料。一些MRF运营商也在思考,从双流回收向单流回收的多年转变是否 部分导致了 质量问题。
最近的MRF投资更加关注“不断变化的吨位”。例如,奥马哈的Firstar Fiber增加了一台光学分选机,以解决扁平纸箱遮挡皮带上瓶罐的问题。纸箱也在变小,有些设备可能无法很好地处理。COVID-19疫情在最初几个月人们居家期间进一步增加了对OCC的需求,并给路边回收流带来了更多物料,这可能会进一步推动纤维线的升级。

MRF投资:当前趋势
Closed Loop Partners基础设施集团执行董事Jennifer Louie表示,自2018年以来的另一个变化——虽然与“国剑”政策没有直接关系——是一些MRF设备的价格和可获得性变得更加可及,尤其是机器人技术“成本不再那么高不可攀”。
在“国剑”政策之前,MRF运营商就已经因为 高流动率 而难以招聘和留住分拣工人,这些工作可能又脏又危险。专家表示,机器人在2017年可能还算新鲜事物,但如今行业已将其视为关键投资,值得扩大甚至重新设计MRF以适应机器人的使用。
Waste Connections目前是AMP最大的客户,已预订或安装了 50套机器人系统 。GFL Environmental、Republic Services、WM及其他主要MRF运营商也进行了类似投资。
除了实施机器人技术外,WM在过去五年中还进行了其他自动化改进,以削减劳动力成本并持续提升商品价值。此后,它已 全面改造 了至少六座以自动化为导向的设施,并表示专注于机器人技术和其他自动化将使劳动力减少30%。它计划在未来几年内通过自然减员逐步淘汰约 1,200个MRF岗位 ,同时 对现有员工进行再培训,将其工作融入新的 以自动化为核心的愿景.
与此同时,Casella Waste Systems正在 投资2000万美元 用于 其波士顿MRF的现代化改造,其中大部分资金将用于购买机器人设备,以取代通常由临时工完成的工作。它还计划在其他机器人项目上额外投入100万美元。
光学分拣机在MRF升级中继续发挥着重要作用,通常与AI和机器人技术的并行投资相结合。Louie补充说,这些设备作为一个团队,可以成为强大的质量保证工具,也是 获取更精细数据 的方法,用于追踪流经其设施的物料。
“我们看到的运营商对探索和拥抱数据力量的兴趣更加浓厚,因此人们对废弃物识别和分析平台产生了浓厚兴趣,”Louie表示。“这么多运营商开始探索这一领域的原因之一是,它让他们能够获得衡量其打包产品质量的有形证据——这对他们有利。”
能够获取此类数据,有助于强化回收行业在“国剑行动”期间学到的教训:质量至上。基根表示,能够保持高质量并控制成本的企业,或许能在未来市场动荡中保持领先。
2022年头几个月,大宗商品价格“极佳”,需求旺盛,但此后价格大幅下跌。
“如今的MRF(材料回收设施)总体上仍注重质量,但当价格很好且能处理大量物料时,质量可能会让位于需求,”马歇尔补充道。“无论市场价格在任何特定时间如何波动,始终关注稳定、优质原料的重要性至关重要。”
创新融资方案
尽管更高技术的分拣设备越来越普及和可及,但此类系统仍然昂贵,尤其是对规模较小的回收企业而言。与此同时,MRF运营商为其最新设备融资的选择近年来也在扩大, AMP公司市场营销、业务发展和政府事务副总裁克里斯·沃斯表示。
“与‘国剑行动’之前最大的不同在于,技术融资方式的多样化,尤其是在过去18个月到两年间,更多的行业资金在补贴基础设施建设,”沃斯表示。
《 基础设施投资与就业法案 》于2021年11月通过, 拨款2.75亿美元 给各州、领地和部落政府,用于市政回收计划改进和当地废物管理系统升级等项目。
尽管州政府拨款、公共补助和联邦资金都是可选方案,但“我们看到品牌支持的联盟如雨后春笋般涌现,比如[回收伙伴关系]或罐头制造协会,它们推动了近期的这些投资,”沃斯表示。
沃斯表示,2018年刚刚起步的品牌承诺正日益成为有影响力的市场驱动力,同时新的州法律也要求品牌使用更多再生材料。
另一个变化是某些投资者在设施所有权方面扮演着越来越直接的角色。 Closed Loop在2019年宣布,其新设立的Leadership Fund将 收购多数股权 于总部位于德克萨斯州的回收商Balcones Resources。2020年,Balcones 收购了Single Stream Recyclers ,该公司位于萨拉索塔, 因在机器人技术上的重大投资而备受瞩目。Closed Loop还在今年早些时候收购了 Sims Municipal Recycling,该公司运营着纽约市一座大型设施。
“Closed Loop进入运营商领域,成为行业内其他企业的竞争对手,继续推动需求增长,只是采用了不同的商业模式,”沃斯表示。
MRF运营商还通过州级企业孵化项目成功获得设备资金, 例如NextCycle,该项目在科罗拉多州、密歇根州和俄勒冈州运营。
MRF还在寻找更多设备租赁的机会。AMP 宣布 其自身的租赁计划于2020年5月启动,Wirth表示该计划旨在帮助MRF释放现金,以便投资于业务的其他部分。与此同时,公有MRF或其他无法像私营公司那样快速扩张的企业,以及市政当局,在预算短缺或经济低迷期间可以继续提供回收服务。
一些例子包括玻璃包装研究所的 租赁计划 ,该计划预先支付设备费用。罐头制造商协会为 罐分类设备.

未来5年
“国剑”行动可能塑造了MRF的运营方式,但专家表示,品牌承诺、州法律和其他因素将在未来五年推动MRF的投资。
“我们认为自己正处于所谓的‘后中国转型期’,国内终端市场和其他问题正在正常化,”Keegan说。“现在我们又受到疫情、政策和供应链中断的冲击。”
该行业在吸引人才从事回收工作方面仍面临挑战,这一问题不仅可以通过投资机器人技术来解决,还可以通过提供更高的工资或更清晰的晋升途径,或通过 与退伍军人 或有犯罪记录的人员建立联系来解决。
与此同时,已安排新设备交付的MRF因全球供应链中断而面临数月延误。这反过来可能对满足主要品牌回收含量承诺所需的基础设施产生长期影响。
维尔斯补充说,疫情使回收行业在扩大路边回收服务、回收更多种类的材料以及招聘员工以提高MRF运营能力方面的一些努力暂停了,但他预测这种情况很快就会改变。 他说:“随着我们重新启动路边回收计划、覆盖农村回收并引入更多材料,基础设施将迎来一波建设浪潮。”
维尔斯认为,像加利福尼亚州的SB 54这样的新法律——被广泛认为是美国最全面的纸张和包装生产者责任政策——是一个 重大的市场影响力.
“他说:“除了我们已有的基础设施之外,还会有越来越多的基础设施——我们需要所有这些来满足品牌对PCR(消费后回收材料)的目标以及加州等地监管环境的要求。而且会有更多州通过法律,提高分流目标并建立生产者责任延伸计划。”
基根表示,他看到了未来国内市场的希望,这在“国门利剑”行动初期是不存在的。他说,当时宣布回收含量承诺的品牌所有者并不像今天这样积极主动。现在的讨论焦点是如何创造不仅能在普通MRF系统中回收的包装,而是作为更大循环经济愿景的一部分。
“最近我们很幸运能与品牌所有者就此进行对话,”他说。“他们第一次真正主动联系我们,说,‘嘿,我们怎样才能在实现我们目标的同时,也满足你们对可回收性的要求?’这是一场前所未有的令人耳目一新的对话。现在这种对话相当频繁。”