
纽约商业垃圾运输商在提交10年合同投标后屏息以待
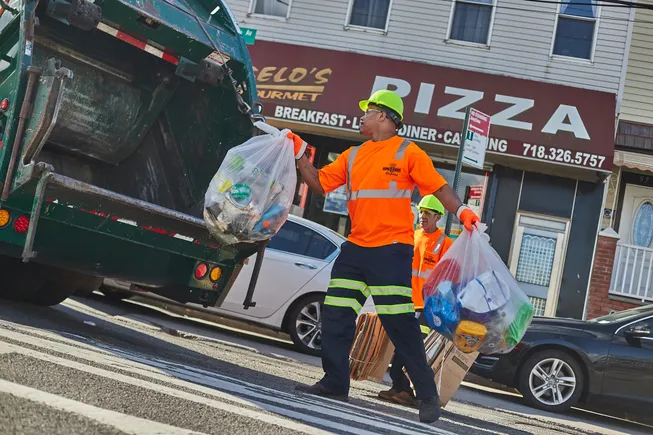
经过多年筹备,纽约市商业垃圾分区系统的投标已提交。到今年年底或2023年初,垃圾清运公司预计将得知他们是否赢得了这一代人才有一次的机会,得以在美国最复杂的垃圾市场之一运营。
上个月,各公司提交了 提案征询书的第二部分也是最后一部分 的投标,以收集 垃圾 市内20个不同区域的垃圾。纽约市环卫局最终可能为每个区域授予最多三份合同,外加五份全市范围的集装箱垃圾合同。合同期限为10年,并有可能延长。未赢得这些合同的公司 实际上将被排除在可腐烂垃圾清运市场之外,除非他们最终作为其他中标者的分包商工作。
虽然DSNY公布了 50家合格投标人的名单 用于RFP的第一部分,但拒绝透露收到的最终投标数量。它还拒绝了根据信息自由法要求提供发送给每位投标人的一页收据的请求,这些收据不包含专有信息,理由是“披露所请求的记录将损害当前或即将进行的合同授予”。
根据与该机构外部多位消息人士的对话,最终收到的投标数量估计在三十份或更少。这还不包括分包商或有机垃圾微型运输商。合格投标人名单包括WM和Winters Bros. Waste Systems,这两家公司目前并未在纽约运输市场运营,但这些公司的代表拒绝置评或未回应是否提交了最终投标。
准备就绪
对于市场上一些最大的投标方,包括Waste Connections等上市公司以及Interstate Waste Services等大型区域实体 (以Action Environmental的名义在当地运营),准备市政投标是常见做法。但对于许多本地运输商来说,这是他们首次参与如此大型的RFP投标。准备投标文件,同时寻找方法提升自身业务吸引力,并在通胀环境下维持日常运营,已经让他们忙得不可开交。

总部位于布鲁克林的Filco Carting采取了独特的方式,通过电台广告和 海滩清理活动 来提升自身知名度。虽然这些都不会直接影响投标筛选过程,但首席执行官Domenic Monopoli表示,他希望确保纽约市民了解这家拥有110年历史的公司,该公司为多家大型公用事业公司提供服务。
“这是品牌认知度的问题,因为谁知道那些收垃圾的人是谁?我们是夜猫子,”他说。
在2020年3月看到自己大部分业务蒸发之后, 就像竞争对手经历的那样,Monopoli估计约85%至90%的业务已经恢复,9月份可能还会进一步改善。Filco已订购了 21辆Battle Motors的新卡车 ,期待能获得合同,未来还有可能试点电动卡车,并且公司正在迁入更大的办公空间。
与其他一些投标者不同,Monopoli选择不与竞争对手联手或交换路线来在投标提交前增强其地理优势。相反,他专注于Filco现有的运营,希望如果中标,业务能增长20%或更多。
“过去四个月,我有一个团队每天工作八小时来完成这件事,”Monopoli谈到Filco的投标时说。“我看不出较小的运营商怎么能做到。”
投标过程十分复杂,有 七份补充文件 来回答持续出现的问题,还有一长串所需信息。在5月的WasteExpo小组讨论中,Gershman, Brickner & Bratton公司的Ashlea Smith将这份RFP描述为她处理过的数百份中最复杂的之一。Smith是GBB的高级顾问兼市场经理,她估计最终投标者数量将低于50。
“根据我对谁与谁联手、谁决定退居幕后并可能将业务重点放在其他地方的了解,我们将看到20到30份第二阶段提案,”Smith说。
总部位于皇后区的Mr. T Carting公司首席执行官汤姆·托斯卡诺回忆起2020年疫情封锁前他乘坐的最后几次航班之一:那次飞行是为了与一位潜在的顾问会面,为一项竞标流程做准备,该流程原本定于当年启动,此前商业垃圾分区法已于 2019年11月.
签署。他选择了GBB来协助准备一份 与Boro-Wide Recycling Corp.的联合投标 ,若获得合同,两家本地公司将会合并。目前尚无其他联合投标方案得到公开确认。

托斯卡诺表示,对Mr. T及其关联企业而言,业务活动已基本恢复到疫情前水平,但他也在重新思考公司的战略。
“我们从疫情中了解到,很多客户我们其实并不赚钱,”他说道,并提及了受影响的各类客户群体。“流失的大部分是重餐饮和酒吧客户。”
较大的客户可能一直在补贴一些较重的收运点,而在通胀背景下,服务这类小型客户的难度进一步加大。托斯卡诺表示,招标书中允许根据收运频率和重量制定新定价结构的条款未来可能会有所帮助,但与此同时,收运商仍需按照该市现行的定价规定运营。
尽管该市的商业诚信委员会最近批准将垃圾清运收费上限提高9%,而且它 已安排下月举行听证会 评估再次提价,但柴油价格飙升及相关处理成本上涨仍带来挑战。虽然一些潜在投标人在市内设有转运站,但许多公司(包括T先生和Filco)并不拥有垃圾填埋场。
总部位于皇后区的American Recycling Management公司首席财务官多米尼克·苏西诺表示,成本上升使像他这样的公司——即不拥有垃圾填埋场的转运站运营商——成为清运商与长途运输司机之间的“中间人”。清运商受到倾倒费上涨的影响,而长途运输司机则因燃油成本上升而觉得前往处置点的行程利润更低。
苏西诺表示,American Recycling曾考虑竞标分区合同,因为该公司过去从事更多清运业务,但最终只竞标了一份全市范围的集装箱废物合同。
“我们不想与客户竞争。如果我们专门竞标分区合同,那我们就是在争夺客户正在争取的同一批业务,”他说。“目前,最好还是专注于自己的核心业务,在整体环境变得更为艰难时集中精力做好这一点。”
每家公司都有自己的策略,但近几个月来,许多公司一直在通过重新评估运输路线、加强安全培训或进行新的投资来提升中标机会。
“例如,Waste Connections和Royal [Waste Services]已经拥有非常完善的安全计划,并且尽可能合理地优化路线,因此他们确实为竞标准备提升到了新的水平,”Teamsters联合委员会16执行委员会的受托人Bernadette Kelly表示。
这一过程中很大一部分工作是在猜测未来几年某些行政区可能发生的情况,尤其是办公楼密集的曼哈顿。据第三方服务提供商Recycle Track Systems的首席执行官Gregory称,办公楼在垃圾量方面仍然差异很大,而体育场馆、餐厅和酒店客户大多已恢复到疫情前的水平。 Lettieri表示。
“如果[准备竞标]对我们来说都具有挑战性,而我的团队里还有两名律师,那么你可以想象普通的垃圾清运公司会多么艰难地应对,”Lettieri说,并补充道,竞标者试图预测“这座城市未来20年的真正面貌会是什么样?”

确保可持续竞争
市官员此前曾表示,目标是让不同规模的垃圾清运公司都能获得合同 只要他们能满足要求即可。微型清运商类别是 在法律中特别设想的 ,旨在为本地以可持续发展为重点的企业创造机会,但据BIC称,该机构迄今仅批准了一个微型清运商许可证,还有一个正在审批中。
Common Ground Compost是唯一获批准的微型运输商,专门通过货运三轮车进行小规模有机物收集。其微型运输部门主管Jonas Schaller表示,收集服务针对小众客户量身定制,每次行程最多收集两个64加仑的垃圾桶。
疫情前,这通常意味着为大型办公楼中那些无法通过物业管理公司获得有机物收集服务的客户提供“白手套服务”。Schaller表示,Common Ground的员工花20分钟上楼到特定楼层收集少量物料并更换袋子并不罕见,他还补充说“没有运输商愿意为单个客户做这种事情。”疫情来袭时,许多客户暂停了服务或要求一次性清运。
“我们会进入办公室,把他们散落的零食全部堆肥处理,”Schaller说,并举了40磅咖啡豆或20磅小熊软糖的例子。
此后,由于混合办公模式的兴起,一些客户缩减了收集量,办公领域的业务尚未完全恢复。Common Ground仍然拥有活跃的客户群,但Schaller表示,对于较小的实体来说,运营成本可能是个挑战。虽然Common Ground能够满足BIC的责任保险要求,因为该公司已经为其咨询业务购买了保险,但他说其他公司可能无力支付此类保险费用。
当被问及这一潜在阻碍因素时,BIC表示始终愿意与微型运输商合作,但不能更改这一要求。
“微型搬运工许可证的特点是费用大幅降低、保险要求减少,与传统许可证申请相比,监管义务也更少,”BIC政策总监妮可·马蒂亚斯在一份声明中表示。“BIC认可微型搬运企业的小规模运营特点。为所有BIC持证人和注册人提供充分保险证明(包括工伤赔偿保险)是一项要求,因为无论搬运业务规模大小,确保贸易废物行业工人的保障都是重要的。”
纽约市 市议员桑迪·纳什——她创办了微型搬运公司BK ROT,并担任市议会卫生委员会主席——表示她将继续努力 “确保微型搬运工能够运营和竞争”,因为“他们是试图进入一个需要大量资金和设备才能扩大规模的旧行业的新企业。”纳什指出,微型搬运工在使用转运站方面受到限制是一个问题。

展望未来
DSNY及其顾问将在秋季持续审查投标,合同授予可能在年底或2023年初完成。任何搬运公司最多只能获得15个区域合同和1个全市合同。
“这是一个重要而有趣的时刻,因为众所周知,一旦流程完成,RFP和投标通过,我们将获得一份为期10年的合同,”大纽约联盟执行董事玛丽莎·席尔瓦-法雷尔表示,该联盟是倡导该法律的“转型而非填埋”联盟的成员。“这是最大的担忧,在考虑谁将成为承运商、哪些公司将中标,以及如何确保我们在法律中要求的一切都能成为现实时。”
努尔斯支持每个区域由一家承运商负责的独家模式,以实现更强的问责制。她表示希望承运商的投标专注于提供高质量的服务。她补充说,对于投标者而言,预测经济复苏趋势将是一个挑战。 纽约市伙伴关系组织4月的一项调查 预测,到9月份,平均每个工作日可能只有49%的员工会出现在办公室,而该市的 就业复苏 仍在滞后。
“有很多空置的建筑过去曾签有大型垃圾处理合同,”努尔斯在6月底表示,并指出关于混合办公以及曼哈顿以外各区的活动仍存在持续的问题。“随着这项重大改革的实施,正在发生转变。纽约市将如何实现经济复苏尚不明确,而这将影响垃圾的产生方式。”
与此同时,垃圾清运公司也在制定应急计划。Monopoli最近为Filco申请了A901许可证,以便在新泽西州开展业务。他称这是“我们的下一个前沿领域”,并预计无论纽约的合同结果如何,公司都将扩展业务。其他清运公司也讨论了在新泽西州或纽约市以外地区(如长岛)实施类似计划的可能性。
尽管自2019年商业垃圾分区法签署以来经历了种种波折,以及近几个月的通胀过山车,一些人仍对整个过程比原计划推迟感到庆幸。
“如果大家都在原定截止日期前提交了投标,我能想象报价会是什么水平,但那样我们现在就会面临巨大的压力,”American Recycling公司的Susino表示,他提到今年某些成本上涨了15%至20%。“现在对每个人来说都是一场等待游戏。”
敬请关注后续报道,了解洛杉矶特许经营体系的经验教训以及纽约体系的实施计划。