
固废行业权衡PFAS超级基金新规的成本与商机
美国环保署将两种PFAS化学品指定为超级基金法下的危险物质,引发固废行业对成本与责任的激烈讨论。全国废物与回收协会(NWRA)及部分大型企业发起诉讼,认为 landfills 作为被动接收方不应承担不公平责任。与此同时,拥有危废处理能力的企业如Republic Services和Clean Harbors预计将借此获得可观收入,行业整体处理成本仍存在高度不确定性。
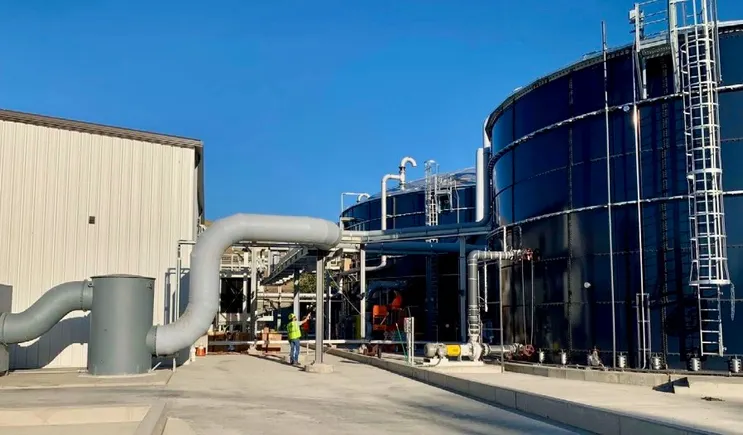
在本月早些时候举行的全国废物与回收协会(NWRA)废物领导力峰会上,企业高管们对从PFAS处理中回收收入的能力表示乐观,尽管他们预计将面临的最终成本仍不明朗。这一表态正值围绕从垃圾填埋场渗滤液中去除全氟和多氟烷基物质(PFAS)的诉讼持续进行之际,相关主张称该行业可能因此承担至少10亿美元的成本。
争论的背景是美国环保署(EPA)正在推进其将两种PFAS化学品指定为《综合环境响应、赔偿与责任法》(CERCLA,即超级基金法)下危险物质的决定。NWRA对此决定持强烈反对立场,并与部分大型废物公司共同主张,该指定不公平地将垃圾填埋场等化学品的被动接收方暴露于责任风险之中。
NWRA主席兼执行董事Michael E. Hoffman在投资者峰会上表示:“对于所有关注固废行业的人而言,这不会从根本上改变渗滤液处理的成本结构。”该行业组织是美国商会牵头的一起诉讼的申请人之一,该诉讼旨在迫使EPA重新审议其规则。在法庭上,申请人指出EPA未能“公平地评估该拟议指定的成本与收益”。
NWRA在就CERCLA规则提交的评论意见中称,从城市固体废物填埋场渗滤液中去除PFOA和PFOS“可能导致成本增加400%至800%,即每年增加9.66亿美元至82亿美元”。Waste Connections公司在与此案相关的证词中指出,其90多个填埋场产生的“绝大多数”渗滤液被送往公有的污水处理厂,而这些处理厂因PFAS担忧正越来越多地拒绝接收渗滤液。Republic Services公司也在法庭文件中声称将因该指定而受损,但未详细说明其管理路径。该诉讼仍在进行中,EPA继续为其决定辩护。
Stifel公司董事总经理Shlomo Rosenbaum在接受采访时表示,包括WM、Waste Connections和Casella Waste Systems在内的、不拥有修复业务的大型废物公司可能被迫以其他方式回收成本,其中可能包括对填埋场用户征收附加费,其运作方式类似于废物公司为应对近期柴油价格上涨而使用的燃油附加费。他说:“在真空中,这将对它们的成本结构构成压力。我预计它们会寻求某种方式将其纳入定价。”
然而,两家最大的废物公司Republic Services和Clean Harbors则预计将利用其危废及工业废水处理与处置服务,从CERCLA指定所引发的修复工作中获得可观收入。Clean Harbors并非超级基金诉讼的当事方,但它是NWRA的成员。该公司预计其自有设施因PFAS产生的成本将微乎其微,因为它已在其危废填埋场以闭环系统管理渗滤液。联席CEO Mike Battles在投资者峰会上谈及监管影响时表示,Clean Harbors能够承受潜在成本并最终胜出。他说:“我认为CERCLA提高了门槛,让产生者陷入了困境。但在我看来,CERCLA对商业模式而言是一个加分项。”
估算渗滤液处理成本
大型废物公司已日益多元化,部分公司拥有深井注入设施或焚烧炉等资产,可为从渗滤液中提取的PFAS提供永久性解决方案。但规模较小的填埋场以及缺乏此类先进设施的公司则面临更高的成本。专家告诉Waste Dive,全国范围内从填埋场渗滤液中去除PFAS的预期总成本取决于多种因素,包括设施选择的修复技术、处理后物料的处置成本、每个填埋场的规模,甚至影响渗滤液产生量的降雨量。
据Civil & Environmental Consultants公司高级顾问、前废水业务负责人Ivan Cooper介绍,泡沫分馏仍是去除填埋场渗滤液中PFAS的最常用方法。该工艺利用上升气泡捕获渗滤液中的PFAS化学物质,随后在表面聚集为泡沫,再将泡沫与剩余渗滤液分离,从而去除几乎所有PFAS化学物质。圣托马斯大学土木工程助理教授Ali Ling表示,该工艺产生的泡沫浓缩液可将溶液浓缩4万倍,大幅减少需要管理的PFAS污染物料量。
其次最常见的处理技术是反渗透,但该工艺成本显著更高。与仅针对PFAS的泡沫分馏不同,反渗透可去除多种关注化学品,但该工艺仅将受污染渗滤液浓缩约4倍。如果填埋场所有者希望处置所得产物,处理工艺的浓缩倍数就成为一个特别值得关注的问题。Ling表示,反渗透产生的残余污染物料处置成本为每加仑10美分至2美元,而泡沫分馏的处置成本仅为每加仑不到一美分。但这些数字可能累积:Ling指出,如果填埋场运营商选择销毁分馏产生的泡沫浓缩液而非将其循环回填埋场,成本可能翻倍。
Rosenbaum表示,最大的废物公司预计,如果选择在场内处理渗滤液,成本约为每加仑5至10美分;而如果送往场外第三方处理,成本则为每加仑10至20美分。他指出,该行业每年产生150亿至200亿加仑渗滤液,这可能累积成巨额成本。然而,这假设EPA将要求所有渗滤液都处理到严格标准,而该机构尚未承诺作出此类要求。Rosenbaum表示,这使得全行业最终成本仍不确定。
量化修复商机
高管们还预计,对于能够受益的企业而言,PFAS修复将在未来几年成为快速增长的业务。Republic Services预计今年其面向受影响物料的服务组合将实现1亿美元的PFAS相关收入,年增长率为15%至20%。Clean Harbors此前预计今年将从PFAS相关工作中获得1.75亿美元收入,未来几年年增长率在20%至30%之间。
这一快速增长由多重因素驱动,包括EPA与国防部近期在销毁与处置指南上达成一致。今年,国防部解除了对受影响物料焚烧的暂停令,为必须从国防部场地管理的土壤和地下水开辟了新的处置途径。Revive Environmental公司CEO Rick Gillespie估计,未来五至八年内,销毁含PFAS灭火泡沫及受影响场地冲洗水的单次市场规模可能接近10亿美元。但他的公司——采用超临界水氧化技术销毁PFAS受影响物料——也计划在未来几年瞄准回头客,因为工业设施需持续管理其废水和渗滤液。
Gillespie在峰会上表示:“对我来说,PFAS销毁和PFAS流真正有趣之处在于其可重复出现的持久市场及其在半导体、工业废水中的广泛分布。目前我们建立在灭火泡沫业务上,但我们正为那个长期持久市场而建设。”PFAS处理市场的总规模仍不明确,尽管专家预计其将超过1000亿美元。EPA此前表示将探讨业界对作为被动接收方被追究责任的担忧,并表明不计划将公有填埋场和污水处理厂作为执法目标。部分国会议员表示愿意探索保护某些被动接收设施免于承担责任的方式,但迄今为止尚未就任何相关立法采取行动。
