
加州有机废弃物回收法或重塑垃圾填埋场未来格局
加州SB 1383法案作为全美最全面的有机废弃物减量政策,正迫使垃圾填埋场运营商重新思考其商业模式。本文探讨该法律对填埋场容量、私营企业战略及全国废弃物市场的潜在影响。
编者按:本文是探讨加州全面有机废弃物减量法案SB 1383市场效应的系列文章之六,该系列共分多篇。
如果垃圾填埋场不再是主导性的物料管理基础设施,废弃物行业的商业模式将呈现何种面貌?加州新出台的有机废弃物回收法或许已给出初步迹象。
尽管加州不像其他一些州那样面临迫在眉睫的处置能力危机,但公众对垃圾填埋场加剧气候变化的认知日益增强,为SB 1383的实施增添了紧迫性。加州环保局(CalEPA)将垃圾填埋场列为该州第二大甲烷排放源,也是全州最大的单点排放源,而此时甲烷的温室效应正受到国际社会更多关注。
公共和私营部门的废弃物管理专业人士常说,对于许多类型的物料,垃圾填埋场并非他们的首选处置方式。与此同时,美国多个地区较低的处理倾倒费,常被用作评估提供有机回收服务是否经济可行的比较基准。
政策要求,如加州制定的到2025年将有机废弃物处置量减少75%的强制目标,被视为改变这一成本等式的一种途径。如今,该州的垃圾填埋场所有者正努力调整其运营模式,私营运营商的收集方式也在随之演变。
对垃圾填埋场的影响
加州资源回收与再利用部(CalRecycle)表示,SB 1383的目标是减少进入填埋场的有机废弃物量,但该法律是否会降低未来批准填埋场扩建的需求,以及能多快改变填埋场的进料量,目前尚言之过早。
今年早些时候,CalRecycle局长Rachel Machi Wagoner表示,鉴于该法律及其他路边回收工作的推进,她预计该州无需再批准新建任何垃圾填埋场。理想情况下,她认为该州也不应再批准任何扩建项目。
“方向应该相反,”Wagoner说,“我认为,面向未来,那不会是一种好的商业模式。”
作为全美人口最多的州,加州长期以来一直在应对垃圾填埋场的角色问题,包括20世纪90年代旨在确认各县剩余容量的研究报告。基于1993年的统计数据,该州顾问估计,当时加州可能还有约28年的填埋容量。自那以来,人均垃圾产生量和总处置量均有所增加,尽管回收量也显著增长。
虽然CalRecycle尚未发布关于填埋空间的最新预测,但Waste Business Journal收集的数据估计,加州的垃圾填埋场平均剩余许可容量至少还有26年。数据还显示,公共实体是该州垃圾填埋场的主要所有者,约55%的容量归其所有。
人们普遍认为,即使SB 1383完全成功,仍需处置设施来处理其他物料。尽管如此,最大限度地减少和分流有机废弃物,将大大有助于延长这些填埋场的使用寿命。这一预期已促使多个辖区调整优先事项。

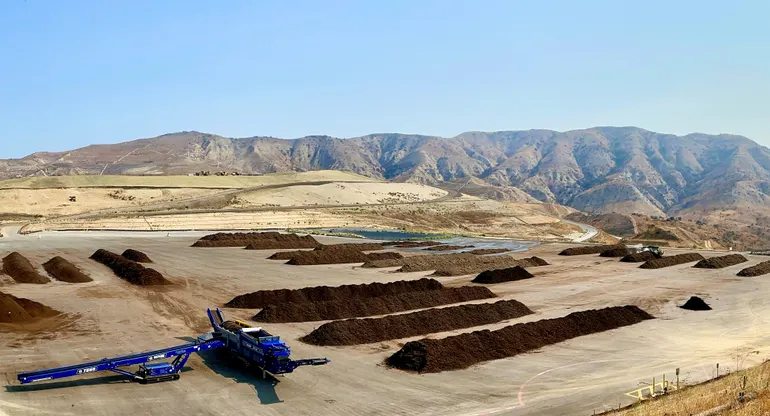
自称拥有加州最大垃圾填埋场之一的奥兰治县就是一个典型例子。OC Waste & Recycling(OCWR)是一家运营三座垃圾填埋场但不负责收集业务的公共机构,约从2017年开始,其业务范围扩展至三个堆肥场。SB 1383是推动因素之一,另一项法律(AB 1594)禁止将绿色废弃物用作替代性每日覆盖层,也起到了推动作用。
“作为机构,我们的工作内容发生了转变,思维方式也是如此。过去完全是推土、铺开、覆盖,保护公众健康和环境,”OCWR主任Tom Koutroulis说,“垃圾填埋场是有限资源。我们的商业模式是填满后关闭。我们从资产变成负债。”
在最近的许可更新后,OCWR的三座填埋场分别获准运营至2036年、2053年和2102年。但该机构预计,随着SB 1383的实施,进料量将显著减少,收入结构也将发生变化。
该机构中央区域填埋运营副主任David Tieu表示,三个绿色废弃物堆肥场最终将具备735吨的日处理能力,采用开放式条垛堆肥工艺,而且该机构在许可和建设方面正变得越来越高效。
OCWR的第三个堆肥场计划在未来几个月内启用,初期采用条垛系统,但最终将配备更先进的覆盖式静态好氧堆肥技术,用于食物废弃物堆肥。该机构计划在其他两个场地推广类似系统,以扩大食物废弃物堆肥规模,因为该地区缺乏足够的处理基础设施,Koutroulis表示“南加州将需要大量投资”。
OCWR在2021年曾表示,正以最快速度做好准备,Koutroulis形容这是“冲刺而非马拉松”,但和该州其他许多机构一样,遵守SB 1383的任务十分艰巨。OCWR今年早些时候获得了CalRecycle提供的300万美元拨款,用于加快扩大部分堆肥业务。OCWR预计其第三个堆肥场将于2023年初投入使用。
尽管OCWR的转型被视为最显著的案例之一,因为南加州相对较低的处理倾倒费曾限制了对有机基础设施的投资,但其他多个地方辖区同样有动力延长其处置场的使用寿命或调整优先事项。
圣地亚哥的Miramar垃圾填埋场将设一座堆肥设施,处理该市产生的物料,同时希望将其使用寿命延长至2030年或更久。
普莱瑟县的Western Regional Sanitary垃圾填埋场获准接收废弃物至2058年,但预计若不扩建将提前达到容量上限。Western Placer Waste Management Authority(WPWMA)此前表示尚未做出最终决定,并希望扩建只是最后手段。
“如果我们能把物料挡在填埋场之外,就能延长这一资产的使用寿命,并减少在填埋场开发上的支出,”WPWMA项目经理Eric Oddo说,“我很希望不必将那片土地开发为垃圾填埋场。”
与任何法规一样,观察人士也指出,这在很大程度上取决于法律的执行情况,以及市场因素如何认可这种变化的价值。
“可以说,如果把有机物从填埋场中分离出来,确实能显著减少甲烷排放,”BioCycle杂志编辑兼出版人Nora Goldstein表示,并补充说这理论上可能具有可量化的价值。“回收的有机物必须具有同样强劲的美元价值,并用于农业生产等,从而减少化学肥料的使用,而化肥属于化石燃料产品。”
从全国视角看,这种转型可能对在加州市场运营的大型公司产生财务影响——其中包括美国行业三大巨头。根据Waste Business Journal的数据,Republic Services、WM和Waste Connections分别是该州私营填埋场容量的最大所有者。
Republic、WM和Waste Connections的最新年度文件均以不同形式指出,尽管分流活动在环境上有利且能带来新的商业机会,但也可能影响其填埋场的运营和盈利潜力——对WM而言,填埋场“目前提供了我们最高的运营利润率”。
“分流目标意味着填埋量的大幅减少,因此显然需要权衡取舍,”Oppenheimer & Co.高级研究分析师Noah Kaye表示,同时“这应该会体现在更高的收集价格和更高的倾倒费上。”
尽管这可能为损失的处置收入提供财务补偿,但Kaye(以及CalRecycle等机构)也预测这会产生进一步的连锁效应。
“更多垃圾桶在收集端创造了更多收入机会,而且实际上可能降低处理成本,因为不再有混合废物流,从而降低了污染率,”他说。
收集业务模式
收集传统上是私营运输商最盈利的业务线,但在SB 1383的背景下,各公司的策略可能因其拥有的资产类型而异。
一些观察人士认为,大型运输商倾向于采用三桶源头分类方案,是出于利润动机。在2016年8月立法谈判最后几周,该州一些最大的运输商出现在支持SB 1383的名单上。然而,参与该过程的人士认为这种利润框架并不公平。
“我认为他们承认,这是州政府出于气候原因希望推进的方向,于是他们坐到谈判桌前说‘好吧,我们怎么才能让这行得通’,”法案支持者、Californians Against Waste的宣传总监Nick Lapis说,“他们肯定不是推动者,很多谈判都是与他们进行的。”
根据该届会议最后几周的立法报告,Republic Services、Recology和CR&R是仅有的几家公开支持该法案的运输商。
劳工组织代表(这一系统中的另一关键利益方)表示,源头分类当然会创造更多就业机会,因为需要增加路线,但他们不同意利润动机是主要因素。
“对于采纳这些政策的民选官员来说,我认为主要驱动力是环境目标。这对劳工来说恰好也是双赢,这没什么不对,”Teamsters Local 396政治协调员Jim Smith说,并补充说这种方法还能带来更高质量的物料。
Athens Services是一家不特别专注于三桶收集的公司,该公司表示其自身模式的关键考量是由基础设施驱动的。
“我们不是拥有填埋场的公司,我们专注于开发从填埋场分流的技术,”执行副总裁Gary Clifford说。
Athens为洛杉矶和南加州其他地区提供服务,拥有多个可处理各类有机物料的设施,包括其American Organics堆肥场(年许可处理量高达32万吨)。在某些情况下,Athens还会将物料预处理后送往第三方厌氧消化设施。
尽管该公司看到多个市政客户最近转向三桶系统(它认为这是因为人们认为这是更容易遵守SB 1383法规的方式),但它仍提供多种选择。
Clifford表示,在他看来,最好先处理原本要填埋的容器,以尽可能捕获所有可回收物,即使这可能成本更高,这被认为与一些大型竞争对手的做法不同。
“我们必须想办法不去填埋场,这就是我们建立这些不同系统的原因,”Clifford说,“我认为他们喜欢三桶系统,因为他们可以把黑色桶直接送到他们的填埋场,因为这符合他们的填埋处置商业模式。我们的模式是尽可能先处理,这需要更多资源。”
其他人也将SB 1383视为运输商的潜在转折点。尽管许多注意力集中在住宅项目的推广上,商业客户是另一个可能改变废弃物行业运营方式的领域。
圣莫尼卡学院兼职教授、长期行业顾问J. Michael Huls表示,关注那些可能只占账户总数较小比例但产生大部分废弃物的大型产生者非常重要。无论收集频率或其他传统考虑如何,找到创造性的方式处理这些废物流,可以帮助运输商维持业务。
“我认为部分垃圾运输商的问题在于,他们还没有摆脱‘垃圾公司’的思维定式。他们需要成为资源公司,”Huls说。
“对于收集商来说,不去收集某物并不是好生意。但如果他们能通过不收集来赚钱——比如出租一套小型堆肥设备或微型堆肥系统,并以此收费——他们就变得更像一家服务公司。”

展望未来
加州有机废弃物政策的复杂推广意味着,可能需要数年时间才能看到填埋场进料量的大幅减少——但该计划的成功恰恰取决于此。
该州估计,要实现这些目标,每年需从填埋场分流约2000万吨有机物料,这比该州2020年最新数据中归类为堆肥或厌氧消化的物料量多出一倍以上。考虑到涉及的众多物流和基础设施因素,这似乎令人望而生畏,但专业人士表示,进展应会逐步显现。
“即使在第一年,也应该有更少的吨位进入填埋场,更多的吨位进入有机设施,”Clifford说。
至于行业最大运输商广泛推广有机收集是否会在其他没有自身政策驱动的州产生连锁效应,Oppenheimer的Kaye表示,加州的这些变化对任何企业都至关重要,而将投资扩展到新技术——同时可能随时间降低成本——的潜力可能超越加州。
“随着这种情况发生,经济性变得更具吸引力,就有机会将这些技术引入新的州市场乃至全球市场,”他说,并指出关键在于该概念在特定地区被认为经济可行的临界点。
华盛顿州今年成为最新通过有机废弃物回收法的州,其政策部分以SB 1383为蓝本,要求到2030年实现75%的分流。其他多个州也有力度较小的政策,以及影响区域市场的地方或县级政策。此外,对降低处置成本及相关温室气体排放的更广泛兴趣,已促使大量投资涌入有机回收领域,无论是否存在政策驱动。
在今年的WasteExpo上,Republic首席执行官Jon Vander Ark表示,客户越来越愿意为路边回收服务支付比垃圾收集更高的费用。他将有机回收描述为“下一个机会”,尽管这将逐州推进。
“我们填埋场中20%的物料是有机物,我认为在收集后处理方面有许多不同的创新。还没有人真正从经济性或性能角度找到一致可行的方案,但我认为这只是时间问题,”他说,“10年后,甚至可能5年后,我们将会进行非常不同的对话。”
敬请关注第七部分,该部分将探讨近期关于该州能否实现目标的问题,以及行业参与者面临的实施挑战。