
加州有机废弃物回收投资热潮:SB 1383 政策成为行业试验场
加州正实施数十年来最具雄心的废弃物政策 SB 1383,要求 2025 年前将有机废弃物处置量较 2014 年基线减少 75%。该政策预计在 2018 至 2030 年间耗资约 209 亿美元,同时可能带来约 170 亿美元经济效益。地方辖区面临两位数费率上调以建设新收集与处理系统,企业则纷纷投资堆肥、厌氧消化等设施。行业对源头分类与混合废物处理两条技术路径存在分歧,而南部地区预计需新建数十座设施。CalRecycle 官员表示,若成功,该模式可能被推广至全美。
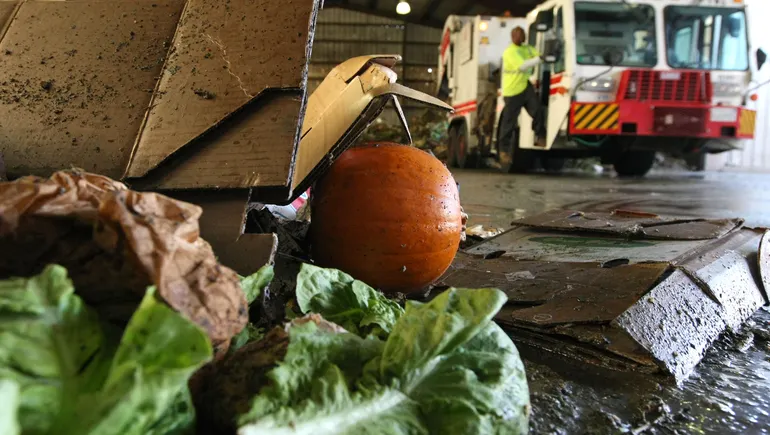
加州已颁布其数十年来最具雄心的废弃物政策——SB 1383,其结果可能对有机废弃物的收集与管理方式产生远超本州范围的深远影响。
SB 1383 是该州减缓甲烷等短期气候污染物努力的关键组成部分。为此,加州资源回收与再利用部(CalRecycle)要求到 2025 年将有机废弃物处置量减少 75%。支撑这些目标的冗长法规包含围绕采购和可食用食物回收等新兴领域的众多复杂条款。但最显著的变化已在该州各地的路边和小巷发生——地方辖区现在必须为所有居民和企业提供全面的有机废弃物收集服务。
SB 1383 的有机废弃物收集与处理要求是一项艰巨工程。CalRecycle 在 2018 年(当前通胀环境之前)估计,该政策在截至 2030 年的 12 年间可能耗资约 209 亿美元。与此同时,该机构预计同期可能产生约 170 亿美元的经济效益,并创造数千个新工作岗位。
总体而言,据估计该州到 2025 年每年需要阻止 2700 万吨有机废弃物进入填埋场,其中 1800 万吨不符合可食用食物回收条件。疫情并未帮助地方辖区的努力,促使州长加文·纽森去年签署了一项法案,在执行过程中提供一定程度的灵活性。
该法律的责任落在地方政府身上,并规定了不合规的高额经济处罚。许多地方辖区不得不实施两位数的费率上调,以支付新的或扩大的收集计划和新基础设施。即使是收集计划更为成熟的湾区城市,仍在努力赶上法律的所有要求。各辖区正在权衡收集与处理方案,这些选择将影响未来多年。对运输和回收解决方案的需求也引发了加州废弃物与回收行业的重大变革。
过去一年中,Waste Dive 与数十位废弃物与回收专业人士、州和地方官员及其他利益相关者进行了交谈,以了解 SB 1383 对他们意味着什么。
企业已投入数百万美元用于堆肥基础设施、厌氧消化器、预处理设备等,以满足新签订或修订合同的要求。察觉到竞争格局的变化,一些所有者将其废弃物业务出售给更大的竞争对手,或引入新投资者以更好地定位自身,而其他堆肥商和废弃物公司则凭借新合同首次进入加州市场。
在整个过程中,CalRecycle 和法律支持者保持强烈乐观态度:不仅可以在本州实现目标,而且如果成功,还可以推广到美国其他地区,并被尚未充分发挥有机回收潜力的全国性废弃物公司采纳。
“我们将成为商业案例。我们将成为证明这一点的案例,”CalRecycle 局长 Rachel Machi Wagoner 表示。“如果他们看到能从中获利,就会将其带到其他地方。必须先在这里得到验证。”
关键数字一览
- 20%:加州填埋场中有机物产生的甲烷所占比例
- 2020:将有机废弃物处置量较 2014 年基线减少 50% 的目标日期(未实现)
- 2025:将有机废弃物处置量减少 75% 并将可食用食物回收量增加 20% 的目标日期
减少有机废弃物背后的气候动因
加州废弃物与回收专业人士习惯于适应不断增加的新州法律。1989 年的 AB 939 设定了到 2000 年减少 50% 废弃物的目标,引发了路边回收和庭院废弃物计划的热潮。最近,2014 年的 AB 1826 强制要求商业有机废弃物收集,而 2014 年的 AB 1594 则取消了将绿色废弃物用作填埋场替代性日常覆盖层计入分流量的选项。
尽管如此,SB 1383 仍被视为该州数十年来最重要的废弃物政策之一,原因在于其颁布速度、政策制定者应对气候问题的紧迫感以及所要求内容的复杂性。尽管全国各地已存在各种州和地方有机回收政策驱动因素,但这是佛蒙特州以外首次强制性的全州范围推动——而佛蒙特州的人口不到加州的 2%。

该法律由时任州长杰里·布朗于 2016 年签署,最初目标是到 2030 年将甲烷水平较 2013 年基线减少 40% 等。来自 NASA 喷气推进实验室(为加州空气资源委员会于 2016 至 2018 年间收集)的数据发现,填埋场是该州最大的甲烷排放源。虽然废弃物行业对测量这些排放的最准确方式仍在争论,但对某些州和联邦政策制定者而言,将有机废弃物挡在填埋场之外已成为气候优先事项,这一点日益清晰。
美国环保署(EPA)最近的一份报告(该机构有自己的非约束性食物浪费减少目标)指出,鉴于 2019 年超过 15% 的人类相关甲烷排放来自填埋场,且甲烷在大气中捕获热量的机制比二氧化碳强许多倍,将有机废弃物排除在填埋场之外可以对减缓气候变化产生直接影响。
除了潜在的经济效益外,CalRecycle 还估计,该法律驱动的甲烷减排在 2030 年每年可能价值 4000 万至 1 亿美元,甚至更多。2019 至 2025 年间,该州居民的整体健康效益可能至少价值 48 亿美元,或根据一份更近期的报告可能更高。
在加州,该州估计“食物残渣、庭院修剪物、纸张和纸板等有机物”约占进入填埋场体积的一半。最新的州报告显示,2020 年产生的 7740 万吨废弃物中,估计有 52% 最终进入填埋场,而估计有 12% 的总量通过堆肥、厌氧消化或覆盖处理进行管理。
因此,为实现该州的甲烷减排目标,SB 1383 强制要求收集和回收有机材料,此外还需进行初步减量和食物回收工作。
合规的两条路径
SB 1383 法规允许两种方式满足这些有机收集要求。第一种是跨三个颜色编码的垃圾桶(灰色用于残余废物,蓝色用于可回收物,绿色用于庭院和食物垃圾)进行源头分类收集。第二种是混合废物收集,即将有机物与城市固体废物(MSW)以及可能的可回收物混合在一个或两个垃圾桶中。虽然 CalRecycle 仍在审查各辖区计划采用哪种方式的数据,但 Machi Wagoner 和许多其他人表示,三桶系统是迄今为止最常见的选择。
SB 1383 支持者“加州人反对浪费”组织的宣传总监 Nick Lapis 表示,旧金山等地的源头分类收集计划成为该政策的灵感来源并通常被视为最容易合规的方式,这“并非偶然”。
“法规允许混合废物,但我无法想象任何混合废物系统能实际满足要求,”Lapis 说,他的组织特别希望看到混合废物收集被禁止。“该法案的重点是在全州建立源头分类堆肥计划。通过混合废物存在合规途径,但这故意设置了一个高门槛。”
Machi Wagoner 和 CalRecycle 的其他人士表示,该法规并不偏向某一种方式,但他们指出源头分离是一种更“成熟”的方法,具有更兼容的处理基础设施和产出更高质量商品的潜力。然而,一些人认为,收集混合废物并进行处理以回收可回收物和有机材料,是实现 SB 1383 宏观减量及气候目标的关键。
“如果你真的想取得显著成效,我认为混合废物处理必须成为这个等式的一部分,”环境工程师、律师兼教师 Eugene Tseng 说,他认为废弃物管理层次中的所有选项都需要被利用。“仅靠源头分离,他们永远无法实现 75% 的目标。”
Tseng 列举了法规中更广泛的目标材料清单——“食物、绿色材料、景观和修剪废物、有机纺织品和地毯、木材、木料、纸制品、印刷和书写纸、粪肥、生物固体、消化残渣以及[来自混合废物流的]污泥”——他认为,如果要完全实现法律目标,某种形式的混合废物分选是不可避免的。
采用混合废物方式的机构必须将材料送往经过验证的“高分流有机废物处理设施”,该设施必须证明到 2025 年达到 75% 的回收率。CalRecycle 表示,目前尚无指定的高分流设施清单,但到目前为止,该州预计只有少数几家有资格获得此称号。
“我们真正寻求的是让这些新技术展示成功,如果它们能证明成功,就可以成为我们系统的一部分,”CalRecycle 政策发展副总监 Zoe Heller 表示。
全州的回收商和地方官员对满足法律要求的最佳收集和处理方法持有广泛不同的意见,这似乎很可能成为一个持续讨论的话题。与此同时,至少有一件事是明确的:在全州范围内实现有机物分流目标,可能是当地行业迄今面临的最复杂任务之一。

有机物处理能力需要增长多少?
随着加州各辖区和运输商加大有机废弃物收集力度,一个关键问题是所有这些材料将去向何处。
由于数十年的绿色废弃物堆肥和几个成熟的市政食物残渣计划,该州已经拥有比许多其他州更强大的有机物处理基础设施。各辖区应在 8 月向 CalRecycle 提交处理能力报告,但现有数据和访谈显示,对于现有基础设施能否容纳预期中有机物收集量的显著增长以及随之而来的额外复杂性,各方意见不一。
一些估计表明,为实现法律目标,加州可能需要在现有设施网络之外,新建或扩建多达“90 至 110 个州内回收和再制造设施”。处理能力的潜在缺口在该州南部最为严重,那里可能需要在数十个新设施。
“有机废弃物的一大特点是它无法[长距离]有效出口。我们被迫必须在州内处理它。因此,就全州范围内所需的变革而言,这是巨大的,我们才能成功分流这些材料并将其加工成这些有机产品,”Heller 说。
这一预期推动了对各种新处理能力方案的兴趣和投资,许多人期待未来有更多设施,但也有人预计现有有机物处理设施的能力将足够。
2019 年,Integrated Waste Management Consulting 负责人兼所有者 Matt Cotton 为 CalRecycle 发布了一份报告,发现对于 SB 1383 将产生的预期有机物量,有充足的处理选择。当时,该报告发现,有超过 160 家获得许可的堆肥设施和十多家厌氧消化设施,接收约 600 万吨材料,现有许可处理能力约为另外 400 万吨。
虽然自那时起需求有所增长(随着更多社区启动计划,更多设施也已上线),Cotton 对当前可用性仍持乐观态度。在他的报告中及此后,Cotton 一直试图消除一种观念,即辖区因缺乏处理能力而无法扩大收集工作。他发现,当有机物回收商有更有保障的原料供应时,他们愿意投资扩大许可处理能力,并表示一个关键考虑因素是辖区愿意将材料运送多远,以及他们愿意投入多少精力来寻找解决方案。
“如果每个辖区都积极推行 1383 [收集计划],我们就会面临处理能力短缺,”Cotton 说,“但事情不会那样发展。”
敬请关注第二部分,该部分将探讨主要有机物回收公司的基础设施投资趋势及其材料市场。